Dès 5 ou 6 ans, un enfant peut comprendre que l’argent se gagne, se compte et se dépense. Pas besoin de cours de finance ni de grands discours. Tout passe par des gestes simples, répétés au quotidien. Des outils comme Billy Bank Piggy, la tirelire connectée pour enfants, rendent cet apprentissage plus concret, plus visuel et plus ludique. Nous vous proposons une méthode progressive, de la première pièce dans la tirelire aux premiers vrais choix de dépenses.
Pourquoi parler d’argent avec les enfants dès le plus jeune âge ?
Les habitudes financières se forment tôt. Une étude de l’université de Cambridge, publiée en 2013, situe ce cap autour de 7 ans. À cet âge, des réflexes durables sont déjà en place. Attendre l’adolescence, c’est partir avec plusieurs années de retard.
Parler d’argent ne veut pas dire exposer vos soucis de fin de mois. Il s’agit plutôt d’expliquer d’où vient l’argent. Pourquoi la baguette coûte 1,20 € et pas 12 €. Pourquoi vous comparez les prix au supermarché. Ces conversations banales posent les bases. L’enfant comprend que les ressources sont limitées et que chaque achat résulte d’un choix.
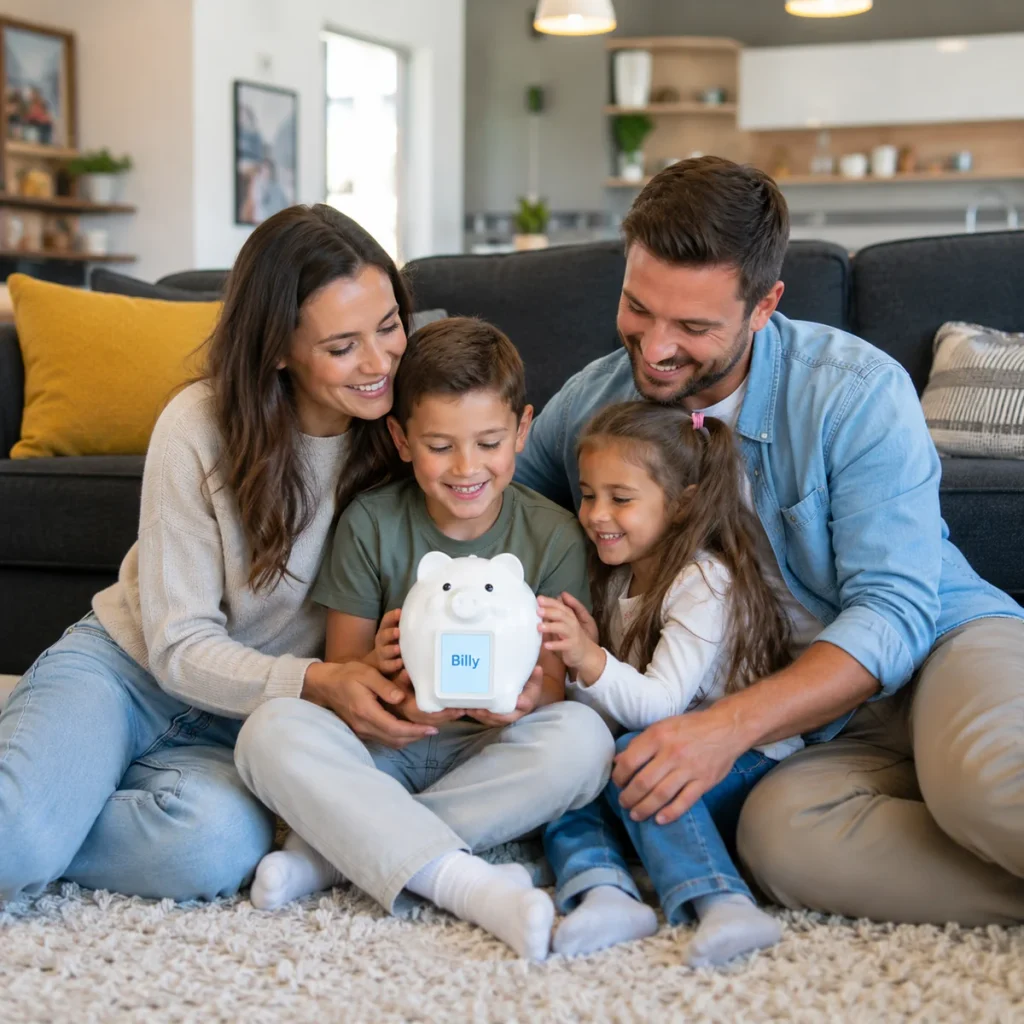
Le paiement sans contact complique la tâche. Un enfant qui voit sa mère payer d’un geste de carte ne perçoit plus la valeur des sommes échangées. C’est là qu’un support tangible reprend tout son sens. Une tirelire classique fait déjà le travail. Billy Bank Piggy, la tirelire connectée pour enfants va plus loin. Une jauge monte sur la tirelire à chaque versement, en direction d’un objectif choisi par l’enfant. L’argent redevient visible, même quand il circule sans pièces.
Une fois ce cadre posé, une question arrive vite : combien donner, et à partir de quand ?
L’argent de poche, un premier budget grandeur nature
L’argent de poche n’est pas une récompense. C’est un outil pédagogique. Avec une somme fixe versée régulièrement, l’enfant apprend à gérer une ressource limitée. Il découvre la frustration de la tirelire vide et la satisfaction de l’achat longuement attendu.
Quel montant et à quel rythme ?
Une règle simple fonctionne bien : 1 € par semaine et par année d’âge, soit 6 € pour un enfant de 6 ans. Adaptez ce chiffre à votre budget et aux dépenses qu’il doit couvrir. Avant 10 ans, préférez un versement hebdomadaire. Une semaine, c’est un horizon que l’enfant peut se représenter. Vers 12 ans, passez au mensuel pour l’entraîner à anticiper sur une période plus longue.
Faut-il lier l’argent de poche aux tâches ménagères ?
Nous vous déconseillons de mêler les deux. Ranger sa chambre fait partie de la vie de famille, pas d’un contrat salarié. Vous pouvez en revanche proposer des missions exceptionnelles rémunérées : laver la voiture pour 3 €, par exemple. L’enfant saisit alors le lien entre effort et revenu, sans transformer chaque geste du quotidien en transaction.
Recevoir de l’argent est une chose. Apprendre à ne pas tout dépenser en est une autre.
Économiser grâce à des objectifs concrets
Demander à un enfant « d’économiser » ne veut rien dire pour lui. Économiser pour quoi ? Le projet doit être précis, désiré et atteignable. Un jeu à 25 € avec 5 € d’argent de poche par semaine, c’est cinq semaines d’attente. L’enfant visualise le chemin. Il peut colorier une case sur un calendrier à chaque versement.
La méthode des trois pots donne d’excellents résultats. À chaque rentrée d’argent, l’enfant répartit la somme en trois. Une part à dépenser tout de suite, une part pour un objectif, une part à offrir. Avec 6 € par semaine, cela peut donner 3 € libres, 2 € d’épargne et 1 € de partage. Les proportions comptent moins que le geste de répartir.
Pensez aussi à valoriser la patience. Certains parents ajoutent 10 % à la somme épargnée quand l’objectif est atteint. C’est une première approche, très concrète, de la notion d’intérêt.
Fixer un cap est motivant. Mais que se passe-t-il quand l’enfant décide de dévier de sa route ?
Laisser l’enfant décider et apprendre de ses erreurs
Votre fils veut dépenser ses 15 € durement économisés dans un gadget qui cassera dans deux jours ? Laissez-le faire. Cette expérience vaut tous les sermons. Le regret d’un achat impulsif à 8 ans, avec 15 €, évite bien des déceptions à 25 ans avec 1 500 €.
Votre rôle consiste à poser les bonnes questions avant, pas à interdire. « Tu es sûr d’en avoir encore envie la semaine prochaine ? » « Combien de semaines pour reconstituer ta cagnotte ? » Ensuite, la décision lui appartient. S’il se trompe, discutez-en sans jugement. Qu’a-t-il retenu ? Que ferait-il autrement ?
Cette autonomie encadrée développe une compétence rare : réfléchir avant de dépenser. Elle ne s’acquiert qu’en pratiquant, jamais en écoutant.
Reste une difficulté bien réelle : comment rendre visible une épargne qui n’a plus de forme physique ?
Des outils modernes pour une épargne visuelle et ludique
Les enfants d’aujourd’hui grandissent dans un monde où l’argent circule sans être vu. Les outils connectés comblent ce vide. Ils traduisent des chiffres abstraits en jauges de progression et en petites victoires.
C’est exactement la promesse de Billy. L’enfant choisit un objectif, un vélo à 340 € par exemple, et suit sa jauge monter sur la tirelire. Grands-parents, parrains ou amis scannent le QR code affiché sur Billy pour offrir de l’argent, sans application ni monnaie. Les sommes arrivent sur le compte bancaire existant des parents, qui gardent le contrôle depuis une application gratuite. La tirelire grogne à chaque paiement reçu : le rituel de la pièce glissée retrouve une forme. Chacun garde son rôle : l’enfant décide de l’objectif, le parent accompagne. Découvrir Billy Bank Piggy donne une idée concrète de son fonctionnement au quotidien.
L’outil ne remplace pas la conversation. Il lui donne un support, un prétexte et une régularité.
Par où commencer cette semaine ?
Choisissez un seul geste. Une tirelire posée sur l’étagère, un premier versement d’argent de poche ou un objectif dessiné ensemble sur une feuille. Dans un mois, vous entendrez déjà votre enfant parler d’argent autrement. Et vous, quelle a été votre première leçon financière ? Peut-être est-ce le moment de l’offrir à votre tour.